

开yun体育网跳跃后来四家最大竞争敌手的总额-开.云体育网页版最新地址下载 官网入口
开始:纵贯IPO,文/融溪
2026年9月1日,梅卡曼德(雄安)机器东谈主科技股份有限公司(下称“梅卡曼德”,股票代码:09615.HK)线路在港交所主板挂牌。
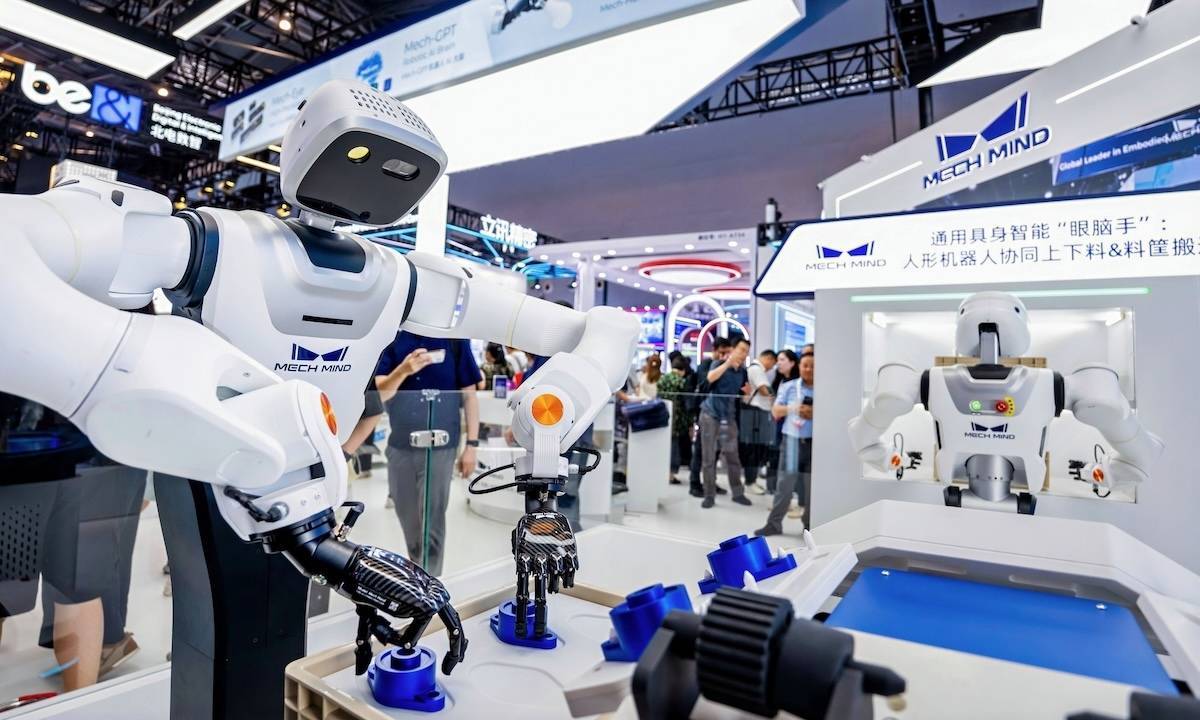
梅卡曼德(Mech-Mind Robotics)成立于2016年,公司名寓意“机器东谈主大脑”。公司长期围绕机器东谈主的“眼脑手”构建产品体系,通过具身智能大脑、3D工业视觉及聪惠手等产品,为不同方法的机器东谈主提供感知、决策与奉行能力。畴昔几年,公司还是从单一产品切入汽车、新动力、物流、破钞电子等产业场景,并慢慢把业务推向外洋。
如今再看梅卡曼德,值得关怀的还是不仅仅“作念出了什么产品”,还包括这些产品有莫得酿成限制化收入、客户会不会抓续采购,以及一套在中国商场跑通的生意模式,能不行果真复制到公共商场。
从这几个维度看,梅卡曼德还是交出了一份颇具辨识度的收货单。
Baillie Gifford领衔,9家基石所有认购1.86亿好意思元本次刊行中,基石投资者声势尤其值得关怀。
9家基石投资者所有认购1.86亿好意思元(约14.6亿港元)。其中,Baillie Gifford认购6000万好意思元,泰康东谈主寿认购4000万好意思元;Jane Street、Invus、Ghisallo与瑞华投资各认购1500万好意思元;NGS Super Fund与易方达各认购1000万好意思元;比亚迪旗下产业成本Golden Link认购600万好意思元。
领衔的Baillie Gifford是一家领有百年历史的苏格兰资管机构,长期关怀具有长期增长后劲的科技企业,曾重仓特斯拉和英伟达。另一边,泰康东谈主寿、易方达等中国长期资金与Jane Street、Invus、Ghisallo等外洋机构同期出现,也让这份基石名单呈现出相比光显的国际化特征。
而这并不是梅卡曼德第一次取得产业成本和长期机构的关怀。
在此前的融阅历程中,公司还是引入一批一线投资者。18C规矩下的领航资深沉寂投资者包括红杉中国和启明创投,其中启明创投于2019年头独家投资A+轮,IPO前抓股7.38%;英特尔为资深沉寂投资者。此外,好意思团、IDG成本、源码成本、华创成本、伽利略成本、中金保时捷基金、Coatue等亦在推动之列。
关于一家硬科技企业而言,长期资金、产业成本和外洋机构同期过问,证实梅卡曼德所处的技艺标的和生意模式,还是取得了不同类型顶尖投资者的抓续关怀。
公共市占率第一,眼下是一条才跑了5%的千亿赛谈梅卡曼德的业务逻辑,是通器具身智能“眼、脑、手”。
公司不作念整机,而是提供机器东谈主智能化所需要的中枢组件。其中,“眼”是Mech-Eye工业级3D相机,负责感知;“脑”以Mech-GPT多模态具身大模子为中枢,负责决策;“手”是Mech-Hand五指聪惠手,负责奉行。三类产品对应机器东谈主的感知、决策与奉行步伐。
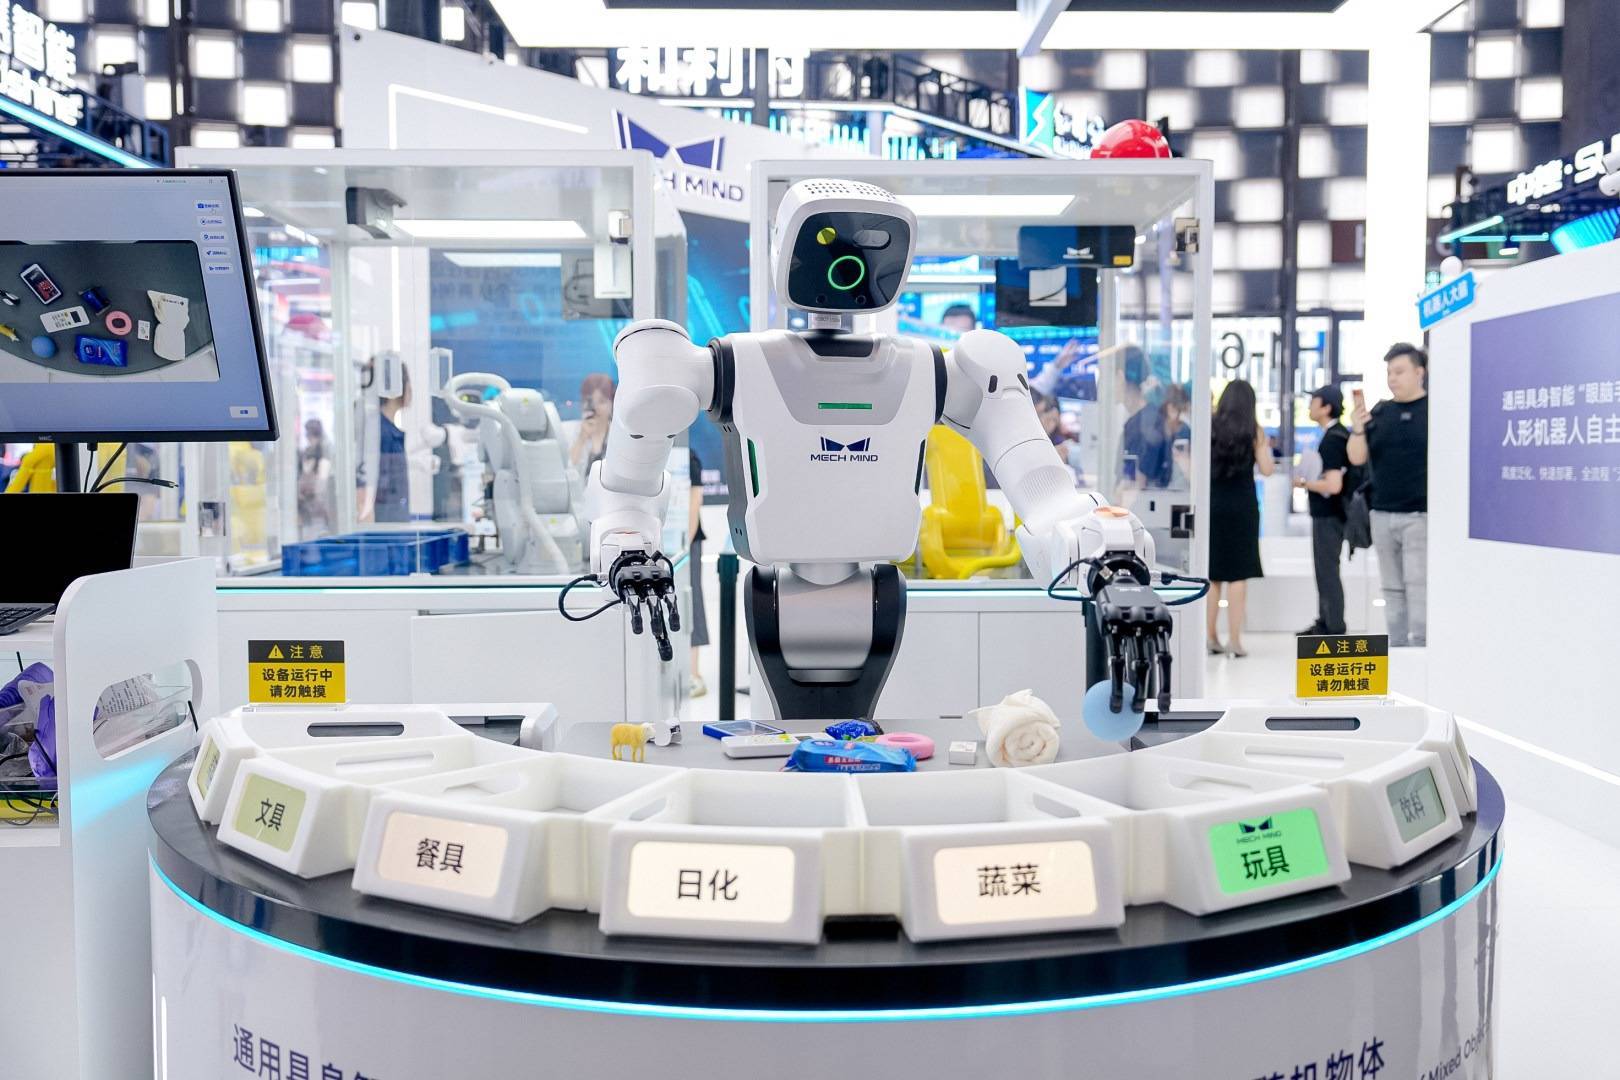
这套模式的价值,还是在商场份额上体现出来。
笔据灼识盘问数据,按2025年收入诡计,梅卡曼德在公共“AI+3D视觉率领非专用智能机器东谈主组件”商场的份额约为22.1%,名依次一,约为第二名的2.6倍;按出货量诡计,公共商场份额跳跃27%,跳跃后来四家最大竞争敌手的总额。公司已达成主要产品公共衔接4年、国内衔接6年市占率第一。
更蹙迫的是,梅卡曼德所处的商场仍然处于早期。
笔据灼识盘问数据,2025年公共AI+3D视觉率领通用智能机器东谈主组件商场限制约18亿元,到2030年瞻望增长至106亿元,复合年增长率达到43.2%;2030年至2035年,商场还将进一步以57.5%的复合年增长率增长,到2035年商场限制有望达到1025亿元。
而在需求端,2025年AI+3D视觉技艺在通用智能机器东谈主中的渗入率仅为5.1%,瞻望2030年达到10.6%,2035年达到22.2%。
也便是说,目下开yun体育网的商场份额还是有了,但统统行业的渗入率还很低。
这可能比单纯的商场名次更值得关怀。关于梅卡曼德而言,接下来果真的增漫空间,一部分来自自身商场份额的进步,另一部分则来自统统AI+3D视觉机器东谈主商场的扩容。
外洋收入占比50.3%首超国内,年复合增长82.7%若是说商场份额体现出梅卡曼德“目下处于什么位置”,外洋业务则是反应梅卡曼德的产品能不行在不同商场抓续复制。
公共化并不是梅卡曼德发展半途才驱动布局的事情。公司成立之初就将公共商场手脚长期标的,并抓续建立外洋销售、托付和行状体系。
2023年至2025年,公司外洋业务收入由5860万元增至1.96亿元,年复合增长率达到82.7%,远高于同期合座增速;外洋收入占比由32.4%进步至50.3%,2025年头度跳跃国内商场。
目下,公司业务还是过问西洋日韩等主要商场,在慕尼黑、芝加哥、首尔、东京树立子公司,在公共树立16个业务中心,行状跳跃900家外洋客户;产品已取得NRTL、FCC、CE、IC、UKCA、VCCI、KC等多项国际泰斗认证。与此同期,梅卡曼德的物理AI处理决议还是入选宇宙经济论坛MINDS(AI愚弄之星)技俩。
外洋收入占比冲破50%,关于梅卡曼德来说,是一个相比蹙迫的筹算变化。
一方面,它意味着公司收入开始不再高度依赖单一商场;另一方面,也证实历程多年产品和托付体系诞生,梅卡曼德的业务还是具备了一定的跨区域复制能力。
尤其是在机器东谈主行业,不同国度的制造业结构、客户需乞降自动化水平存在光显互异。约略过问近50个国度和地区,并让外洋业务酿成82.7%的收入复合增长,并不是浅陋加多销售区域就能完成的。
累计部署超2.9万台,老客户孝顺86%的收入机器东谈主中枢部件最终照旧要在果真分娩现场闇练。
轨则目下,梅卡曼德的产品还是落地数十个行业的50多类典型场景,累计处理跳跃10万种货物,公共累计部署跳跃2.9万台,每年部署超万台,行状跳跃100家《钞票》宇宙500强企业,包括宁德时期、比亚迪、好意思的、富士康等。
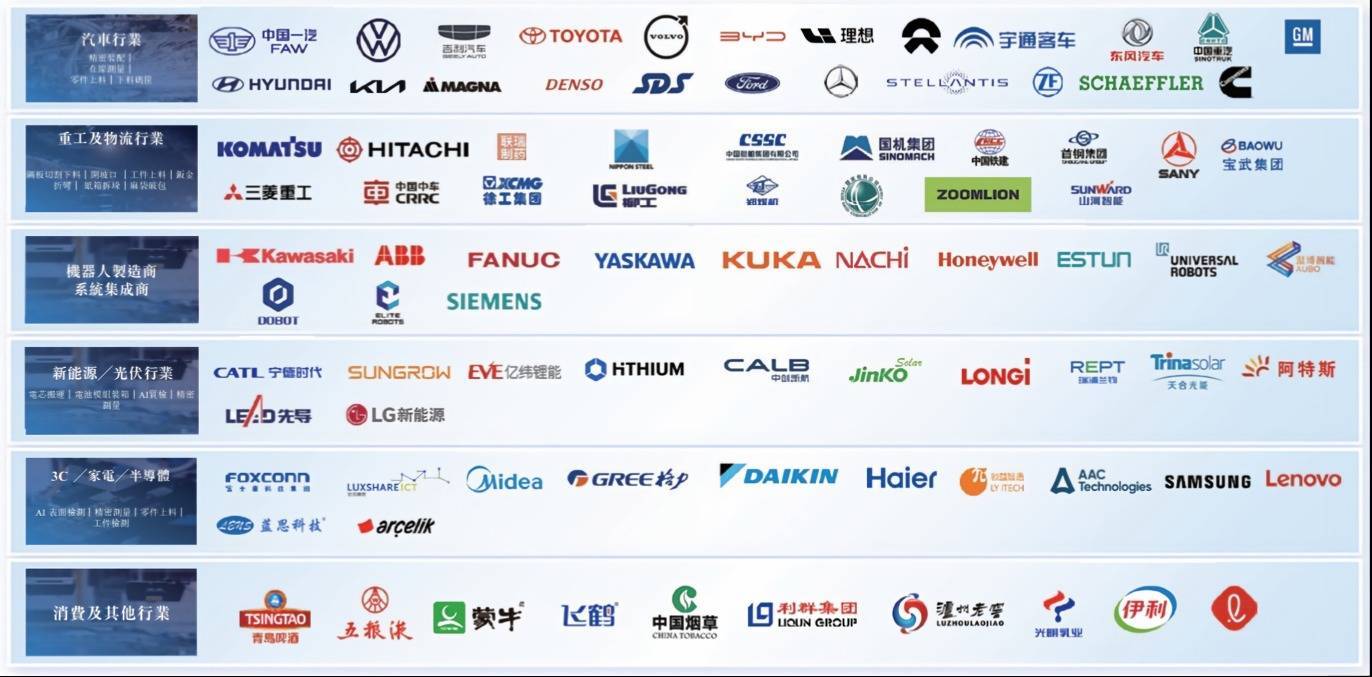
这些数字体现的是部署限制,但关于工业B端企业来说,另一个倡导更能证实产品有莫得果真过问客户的业务体系:复购。
上年活跃客户收入孝顺占比由2023年的61%升至2025年的78%,2026年一季度进一步达到86%;同期,单客户平均部署量从7.2台增至13.2台。
这两个数字放在一谈看,客户关联的深度就相比澄清了。
若是产品只完成一次采购,客户数目增长可能带来收入增长;若是归并个客户抓续加多部署,收入增长的基础就会愈加塌实。尤其关于机器东谈主中枢组件而言,从一个工位扩展到一条产线,再过问更多分娩步伐,自身便是产品圭臬化和场景复制能力的一种考据。
因此,86%的存量客户收入孝顺,实质上比单纯的客户数目更值得不雅察。
客户还是完成第一次采购之后,是否称心不息加多部署,决定了产品能不行从一个技俩变成抓续性的业务。
一季度营收增长超73%,限制化正在改善筹算质地客户和商场的蔓延,最终照旧要落到收入和利润上。
2023年至2025年,梅卡曼德营收阔别为1.81亿元、2.69亿元和3.89亿元,复合年增长率约为47%;2026年第一季度,营收同比增长超73%至1.06亿元。
收入快速增长的同期,公司毛利增长幅度更大。2023年至2025年,梅卡曼德毛利以88.5%的复合年增长率增长;同期毛利率阔别为39.1%、51.1%和64.6%,2026年第一季度进一步进步至64.8%。
收入增长接近47%的同期,毛利增长达到88.5%,毛利率也在三年间进步了25.5个百分点。
这组变化背后,一方面有产品限制化带来的成本摊薄,另一方面也与梅卡曼德产品中软件、算法和技艺能力的抓续千里淀推敲。
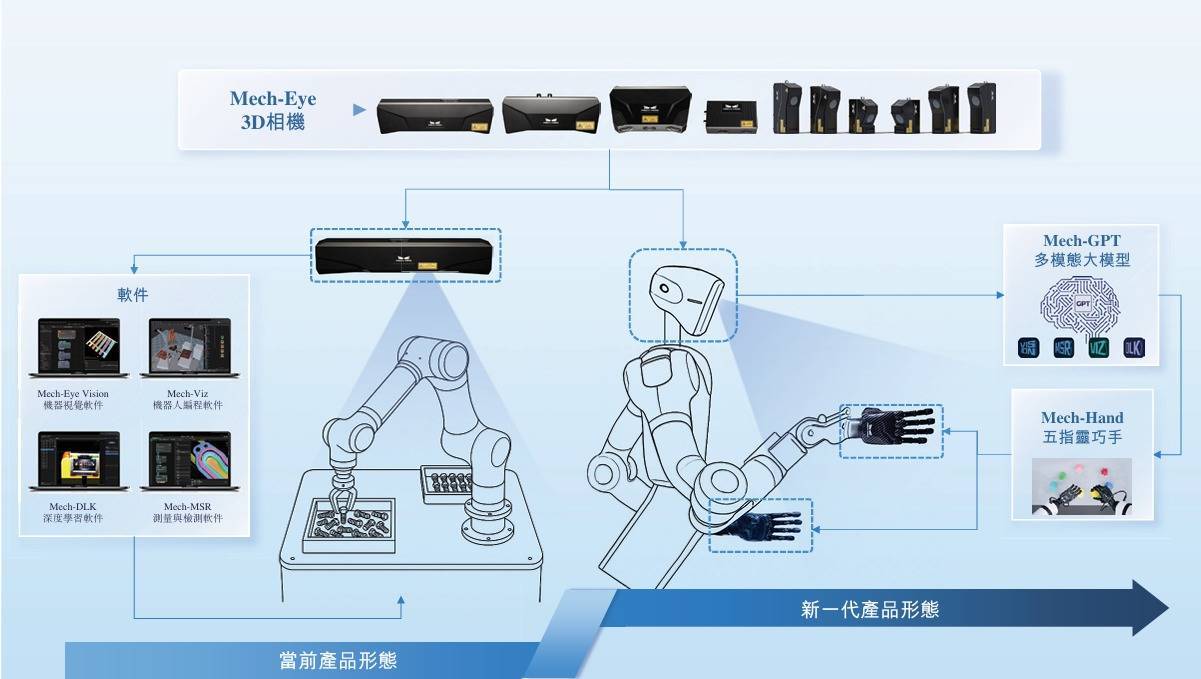
机器东谈主中枢硬件需要分娩和托付,但视觉算法、具身智能模子等能力具有更强的复用属性。当一套技艺约略行状更多客户、更多行业和更多机器东谈主方法时,研发效果就约略被抓续摊销。
这亦然为什么,不雅察梅卡曼德不行只看收入增长速率。收入、毛利和毛利率约略同期改善,才更接近一家技艺型企业限制化之后的筹算气象。
畴昔十年,公司处理的是产品能不行落地、客户愿不肯意使用的问题;过问新的阶段之后,需要濒临的则是限制能不行不息扩大,以及公共化业务能不行保抓效能。
正如梅卡曼德独创东谈主、董事长兼CEO邵天兰在上市致辞中所说:“AI过问物理宇宙是一场马拉松。咱们称心作念阿谁跑得最稳、最远的东谈主。”
这句话放在梅卡曼德面前的发展阶段来看,指向的其实并不复杂:机器东谈主智能化仍处在早期,商场空间有余大,但果真约略跑到终末的企业,需要抓续处理产品可靠性、限制化托付和公共生意化这些很是具体的问题。
“咱们今天在汽车、新动力、物流里作念的事,明天会蔓延到医疗、农业、生意行状,以至家庭。但前提是,先在工业现场把可靠性这门课考合格。”
目下,梅卡曼德还是站上了一个更大的商场。